
搜索
来源:盈米且慢 投稿
很多同路人问过土豆:“你为什么对丰收这么有信心?”,尤其是今年问得多,因为丰收今年也才涨了0.92%(截止8月6日,数据来源且慢),和前两年6%+的表现比起来没那么亮眼。
今天在此回答下,我不是对“丰收”有信心,我是对它底层的「资产配置逻辑」有信心。今天结合我国的地方养老保险基金(年均投资收益率5.14%,数据来源:全国社会保障基金理事会,截至2025年12月31日)的操作,给大家一个小思路~
一、土豆的投资“踩坑史”
土豆2014年开始投资,是一个掌握了众多“亏钱手艺”的老韭菜了,炒股、买基金、买p2p、买投顾、买xx,基本上大家体验过的,我都体验过一遍。单说基金投顾策略,我曾经持有过不同平台40多个不同的基金组合(且慢都曾持有过30来个)。
幸运的是,在投资人生中的第一个10年,通过这些年的投资赚了一辆小破车,随着本金的积累+“亏钱手艺”的经验复盘,23年开始,收益率和波动率都趋于稳定。
因为23年对我的投资观有一次重大冲击,整理6年的投资数据时,发现了在A股一顿操作猛如虎,我的收益和很多组合的收益都不如老实拿着简慢(参考《有效资产管理》设立的资产配置组合)。
自此开始研究资产配置,并给同路人们分享我的收获、我读过的书《有效资产管理》、《哈里布朗永久投资组合》等,相信读过的同路人都收获颇丰~
二、投资收益的来源
投资的收益有3个来源:
1.贝塔收益:可以看作市场收益,市场好你就好,市场糟糕你就糟糕
2.阿尔法收益:可以看做“超额收益”,例如你买的基金和策略,是否比业绩基准跑得更好,有超额收益?
3.伽马收益:可以看做自己操作带来的收益,例如你能不能逆向投资,高买低卖?还是你会追涨杀跌,带来负的伽马收益。
我们可以从复盘尽可能长时间的历史来看贝塔收益,我经常给同路人分享一张图:
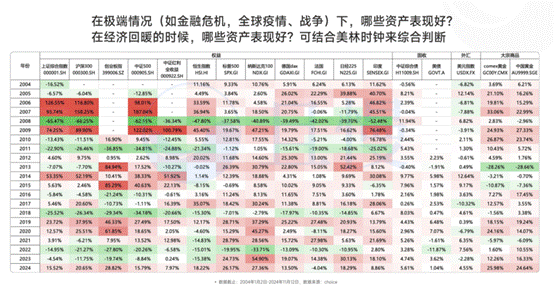
能从历史数据总结出来:
1.每一次当下看起来很可怕的回撤(亏损),往后2-3年都还不错,例如2008年金融危机,2011年欧债危机,2018年贸易战,2022年疫情,后面都会好。所以你单单仅是“拿住”,就更有可能分享市场长期增长带来的「贝塔收益」。
2.如果你能提高自己的择时能力,在市场不好的时候,敢于“逆向加仓”,那么你的「伽马收益」就可能为正。
3.如果你选的策略,主理人进行主动管理后帮你获得了“超额收益”,那你「阿尔法收益」就可能为正。
但是!!!如果你不是“投资多年”的老手,或者没有足够的“好心态”,这三个都很难达成。我关注到很多同路人,和当年的土豆一样:
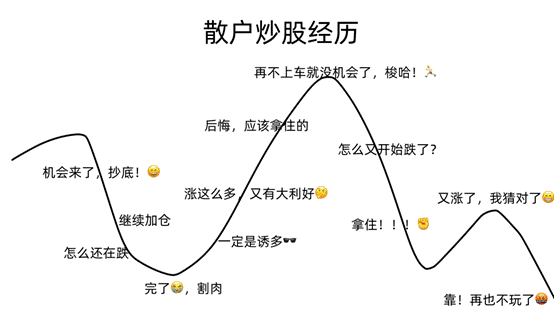
根据土豆这些年来的“韭菜经验”和“观察同路人操作”的经验发现,这个问题的最简单的解法,就是资产配置。
三、资产配置的“玩法”
为什么拿不住?——“波动太大,怕继续亏,对未来没信心”
为什么不敢逆势加仓?——“越加越亏怎么办?被套多年体验不好”
简单总结:回撤太大,且修复时间太长,造成了心态不好。所以土豆一直认为,对于咱普通人而言~控制回撤,且回撤修复时间快一些的,才是真正的优质资产,能让我们在投资中更从容一些。
问题来了,怎么做?让我们看看我国的地方养老保险基金是怎么投资的。
“经过多年探索实践,社保基金会在投资运营中形成了包括战略资产配置、战术资产配置和资产再平衡在内的较为完善的资产配置体系。其中,战略资产配置是基金中长期投资管理的“锚”,确定各类资产的中长期目标配置比例和比例范围。战术资产配置是在战略资产配置规定的各类资产比例范围内,确定各类资产战术目标配置比例和阈值。资产再平衡是以回归战术目标配置比例阈值范围为指引,对偏离战术配置阈值的资产进行回调。”
——《全国社会保障基金理事会基本养老保险基金受托运营年度报告(2025年度)》
怎么找到战略资产配置中枢呢?有个简单的办法:做尽可能多+时间长的历史回测,看看它的历史年度收益和最大回撤是否“稳定”。虽说历史不预示未来,但历史应该是我们判断资产表现的重要参考。
全球丰收,它战略资产配置的中枢是:70%的债+20%沪深300+10%的大宗商品。
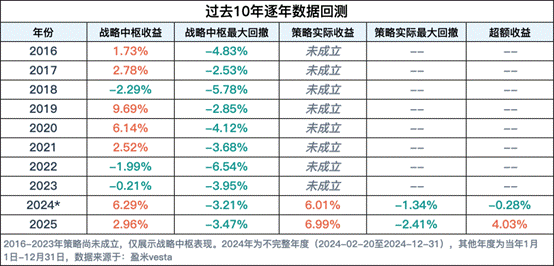
对资产配置中枢进行回测,能看到过去10年中表现是如何,是否符合你的预期~注意:资产配置中枢的回测不预示组合的实际收益。
战术配置要结合市场情况进行,继续看养老保险基金:
股票投资方面,抢抓市场投资机遇,在市场低点增资股票,取得较好投资成效;加大科技领域投资力度,较好把握科技创新板块上涨行情;加强投资组合日常监督管理,进一步强化考评业绩导向;做好成本费用管控,增厚组合投资收益;设立复制指数产品,以较低成本获取市场回报。
固定收益投资方面,密切跟踪市场舆情与信用风险动态,面对复杂市场环境靠前研判、主动应变,在市场利率与存款报价相对高点适度加大持有到期类产品和银行存款的配置力度,同时积极把握交易类产品阶段性投资机会,力求前瞻性布局中长期收益,夯实收益稳定性。
——全国社会保障基金理事会基本养老保险基金受托运营年度报告(2025年度)
全球丰收战略配置情况,如下:
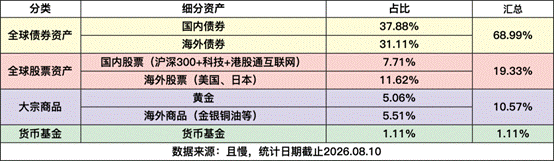
以上就是我选择投资全球丰收“躺平”的原因~祝愿大家也能找到一个适合自己的策略,然后体验资产配置的“魔力”。
为什么投资总在把我们变成西西弗斯?
古希腊神话里被诸神惩罚的西西弗斯,必须将巨石推上陡峭的山顶。每当他认为自己即将登顶、任务完成,巨石就会滚落,一切努力瞬间归零。他只能回到山脚,如此循环往复。
这像不像在投资中的我们?
经历完7月以来连日回调,A股市场诸多宽基指数大幅回吐此前涨幅,年内收益由正转负。指数层面又是一次重新出发,但每个人的心境和账户状态却天差地别。
让人懊恼的是,每当我们苦读各种市场消息,信心满满地以为自己掌握了投资秘籍、财富密码,只等着走向通往盈利的顶峰,却一次又一次发现,那些原本烂熟于心的大道理又失效了。
一学就会,一投就废。账户亏损,信心丧失。
情绪,总在让我们给市场交出昂贵的学费。这题还有解吗?
情绪的陷阱
在投资里我们最容易产生的情绪大概有几类:恐惧、期望、偏见。
恐惧使我们无法忍受未知,对不确定性天然排斥。我们只顾得上看眼前的风险,丧失对长远价值的判断力;
期望使我们对确定性过度索求,我们潜意识里容易认为,只要我努力了、付出了,市场就应该给我一个即时、正向的反馈。我们试图将充满随机性的市场,强行装进我们自己的认知秩序里;
偏见使我们更倾向逃避思考,为自己构建一个封闭的信息茧房。我们放大确认偏误和幸存者偏差,我们被锚定效应和处置效应左右判断,却可能正在离真实的市场越来越远。
假如说,这些原本只是人性的合理反应,那么当它们遇上被算法推动的内容分发机制时,就会衍生出一种不得不警惕的现象。
我们每天接触到的那些看似很合口味的内容,那些在网络上声量巨大的、情绪价值爆棚的“观点”,究竟是在帮助我们更好地在投资中获益,还是变相地收割我们的情绪、狙击我们的不安全感?
换句话说,在信息中深度浸泡的我们,真的做到了有效的认知积累吗?还是说,我们只是一次又一次地让自己落入情绪的陷阱。
风险提示:
全球丰收风险等级为R2,适合C2及以上风险承受能力投资者。简慢风险等级为R3,适合C3及以上风险承受能力投资者。市场有风险,投资需谨慎。珠海盈米基金销售有限公司承诺以诚实信用、勤勉尽责的原则提供基金顾问服务,提供投资建议,但不保证投顾账户一定盈利,也不保证最低收益。提醒投资者接受基金投资顾问服务及基金投资遵循“买者自负”原则,投资者应结合自身的投资经历、风险承受能力、资产配置需要作出投资决策,投顾账户的投资风险由投资者自行承担。基金投资组合策略为其他客户创造的收益,并不构成业绩表现的保证。基金投资组合策略的风险特征与单只基金产品的风险特征存在差异。投资者请认真仔细阅读相关法律文件,自行作出投资选择。上述观点仅代表本材料制作之时我司结合当时的市场行情作出的分析判断,不构成任何投资建议,随着市场行情等因素的变化,文中的观点会结合实际情况进行调整。文中若提及上市公司仅作资讯分享,不构成个股推荐。基金投顾业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。

 ©上海证券交易所版权所有 2020
 沪公网安备
31011502016333号