
搜索
来源:盈米且慢 投稿
前几天翻留言,看到一位同路人的留言,说买了某固收+组合几个月还亏钱,问我是不是买点不好,以后要不要学着择时。
这个问题很典型,几乎每个市场平淡期,留言区都会冒出类似的困惑:要不要等回调再买?要不要先止盈出来、低位再接回去?
我并不否定择时,之前也说过:对于任何有波动的东西,能择时买到低点,收益肯定更好看。
但「更好看」三个字前面,其实横着两个绕不开的问题:一个是择时的难度,一个是择时的效果。
一、难度更大&收效更小
固收+通常是一篮子资产:纯债打底,股票再配一些,可转债、黄金、海外股债偶尔也露个脸。
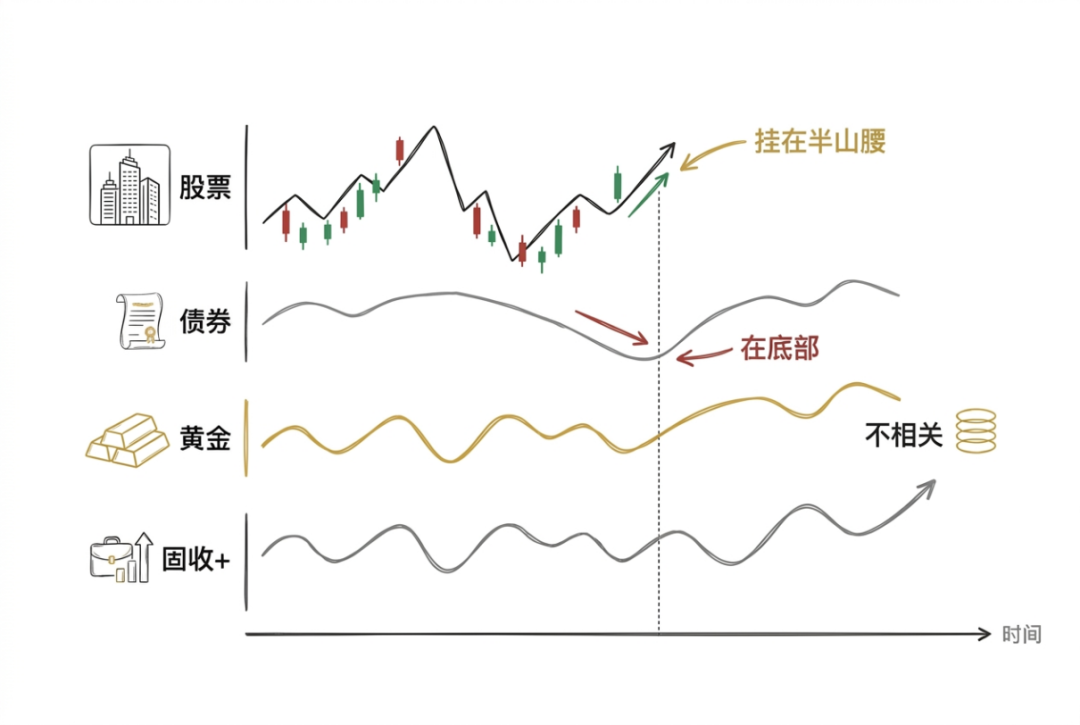
固收+组合或者多资产组合,比单一资产难择时得多,因为不同资产之间,周期经常是错位的。
有时候债券在底部了,股票那部分还挂在半山腰,再加上黄金跟股债相关性都不高、国内外资产的不同步,整个固收+就像个大杂烩,想要根据某类资产来择时是不现实的。
退一万步讲,假设你能择对时买卖,但因为固收+本身相比权益资产就是低波动、低回撤的产品,可能也就多赚一两个点。
如果你真有本事择对时,那拿高波动的权益资产择时,弹性完全不在一个量级。择对一次,可能就是10个点、20个点的差别。
所以对一个真有择时能力的人来说,把精力分给固收+,并不划算。
二、专业择时的胜率可能也不高
投顾策略择时买卖这事,我们内部开会时其实聊过很多次。
业务同事经常替用户发声,希望投研老师们能给一个明确的择时信号,比如「现在该买入」「现在该卖出」之类。这个想法特别朴素,也特别合理。
但投研老师们的回应一直很直白:择时的胜率,其实没那么高。即便专业团队做出来的成熟策略,择时胜率也不会特别高。
成熟的择时策略长期下来或许能累积超额,但它真没很多人想的那么神:这是一个长期能跑赢、但短期会反复打脸的事情。
所以,带大家择时买卖策略,不是我们不想做,更多时候确实是“臣妾做不到啊”。
三、主理人的择时,已经做进策略里了
这里还有一个挺关键的点,很多人容易忽略。
对一个多资产组合来说,如果主理人真有高确定性的择时想法,他会通过策略调仓,在策略里面做。
比如他判断股票风险高了,会降组合里的股票仓位,把钱挪到纯债去;他判断债券有压力,会砍久期、降杠杆、往短端和高等级信用债挪。
这些操作,都在策略内部完成。你作为持有人看到的那条策略曲线,其实就是已经包含主理人「择时」能力的结果。
四、不择时,不等于结果都一样
很多朋友会听到一句话:「我们这个策略不需要择时」,但结果买了发现亏了,就会质问:不是说不用择时吗?
这里还是要特别提醒一下:不需要择时≠任何时点买卖结果一样。
像前文说的,任何有波动的东西,不同时点买卖肯定不一样,因为入场时点不同,有人持有半年赚几个点,有人可能不赚反亏,这很正常。
但,这个差异在固收+上比较小,再加上固收+择时难度更大,以及主理人已经在策略内部把择时做了。三层叠在一起,结论才是「没必要你再自己择时」。
这两件事的差别,得分清。
五、那固收+到底怎么买卖?
绕完这一大圈,回到操作层面,怎么买卖其实就一句话:
有合适的钱要投的时候买,有用钱需求的时候卖。
听起来很不性感?但这就是投顾基于现实能给到的答案。
如果你特别在意短期那点波动,我个人还有一个常用的操作:分批买卖。
可以考虑把要投的钱分成N份,在3个月内均匀买入,争取获取这段时间的平均价,避免全部买在高点。
比如要投30万,分成6份,每份5万,每月月初和月中各买一次。卖出也同理。
这种做法不算真择时,它只是用「分批出手」争取熨平短期的运气。
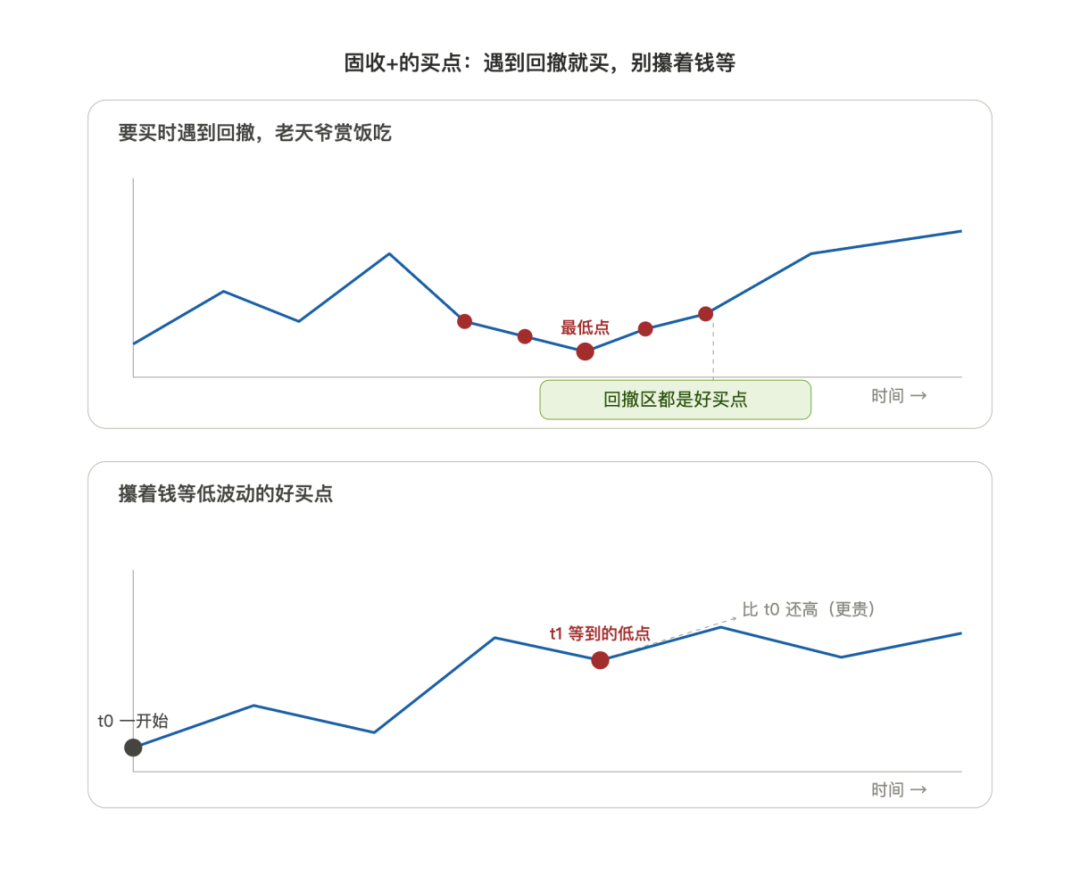
当然,如果要买时刚好遇到策略回撤,那就是“老天爷赏饭吃”,通常而言都会是不错的短期买点。
但反过来,攥着钱去等固收+这种低波动策略的短期好买点,可能等到了也不一定比一开始的低。
六、最后一道防线:时间
如果运气真的不太好,买入之后短期不赚钱、甚至亏钱,怎么办?
那就熬过短期。
这是最朴素、也是最有效的应对。也是且慢反复强调分「四笔钱」、强调投资金久期、强调风险承受能力匹配的底层逻辑。
短期要用的钱、不能亏的钱,本来就不该放在固收+里,这是「不用择时」的底气。
我们拿「我要稳稳的幸福」这个成立时间比较久的固收+组合(且慢上建议持有1年以上),看看它历史上的数据:
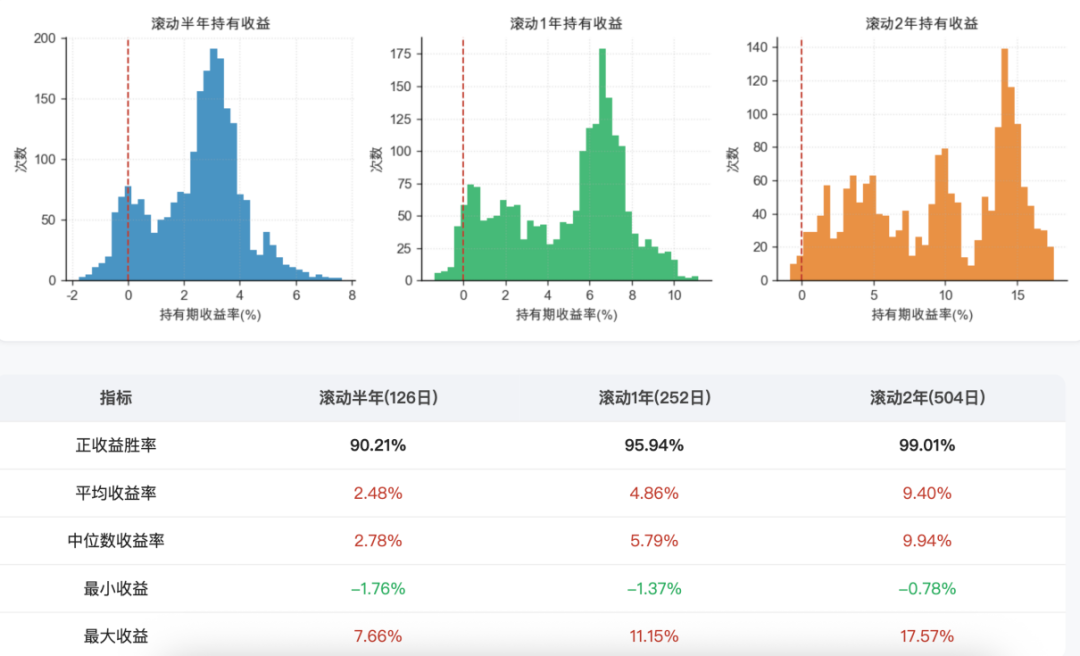
数据来源为且慢,统计区间2017-01-19~2026-08-16。方法说明:以组合每日单位净值为基础,自成立日起对每个交易日t向前滚动计算持有k个交易日的收益(return=nav[t+k]/nav[t]−1)。组合成立以来累计收益率57.58%,最大回撤2.79%。数据来源为且慢,统计区间2017-01-19~2026-08-21。
看这个数据你就明白了:历史上持有时间越长,赚钱的把握越大。
历史上持有半年还有近10%的概率亏钱,但拿一年亏钱的可能性就已经压到4%左右,拿两年亏钱的可能性就已经压到1%以内了,最坏亏不到1%。
短期持有,运气不好依然有亏损的可能,但拉长持有时间,就可以降低这种可能性,再加上分批买入,就可以很大程度降低坏运气的影响。
七、最后,总结一下。
对于固收+,或者低波动的多元资产策略,择时的难度太大(即便对专业的人来讲也是)+择时的效果不大+组合可以内部调仓,因此不建议择时,有合适的钱要投的时候买,有用钱需求的时候卖就行。
但不需要择时≠任何时点买卖都一样,我们需要接受运气差的结果,另外可以通过「分批买卖」+「拉长持有期」来熨平短期的运气,
如果你也有一笔1-3年内不用到的闲钱想要投资,固收+策略会是个不错的选择。
风险提示:
市场有风险,投资需谨慎。基金投顾试点机构不保证基金投顾组合策略一定盈利及最低收益,也不作保本承诺,投资者参与基金投顾组合策略存在无法获得收益甚至本金亏损的风险。基金投顾组合策略的过往业绩不代表其未来表现,为其他投资者创造的收益并不构成业绩表现的保证。基金投顾组合策略的风险特征与单只基金产品的风险特征存在差异,投资者参与投资前,应认真阅读基金投资顾问服务协议、基金投资顾问服务业务规则、风险揭示书、基金投顾组合策略说明书等文件,在全面了解基金投顾组合策略的风险收益特征、运作特点及适当性匹配意见的基础上,结合自身情况选择合适的基金投顾组合策略,谨慎作出投资选择,独立承担投资风险。基金投顾业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。息息相关、我要稳稳的幸福风险等级为R2,适合风险承受能力为C2及以上的客户跟投。上述观点仅代表本材料制作之时作者结合当时的市场行情作出的分析判断,不构成任何投资建议,随着市场行情等因素的变化,文中的观点会结合实际情况进行调整,市场有风险,投资需谨慎。文中内容不构成个人推荐,仅供参考。

 ©上海证券交易所版权所有 2020
 沪公网安备
31011502016333号