
搜索
来源:平安基金投稿
7月17日,证监会官网审批进度公示信息显示,主动ETF首批18家管理人的注册申请材料已获接收,标志着中国ETF市场即将迎来从“被动主导”迈向“主动创新”的全新突破。
面对这个全新的品类,首先要弄清楚:它究竟是什么?
主动ETF,全称是主动管理交易型开放式证券投资基金。根据沪深交易所业务指引的定义,它是指基金管理人自主选择投资策略、不以跟踪特定指数为投资目标,使用标的证券、现金或基金合同约定的其他对价进行申购、赎回,并在交易所上市交易的开放式基金。
我们可以简单理解为:主动的“大脑”+ETF的“身段”。选股逻辑由基金经理主动驱动,追求超额收益;交易机制则完全复用ETF的制度框架——盘中实时报价、每日披露PCF清单,兼顾运作透明度、交易便捷性与流动性供给。
•“既要又要”的创新产品
那么问题来了,主动ETF跟被动ETF、指数增强、传统主动基金比,到底强在哪儿?为什么说它是“既要又要”的创新产品?
平安基金用"餐厅"这个比喻,把四类产品的差异一次性讲清楚:
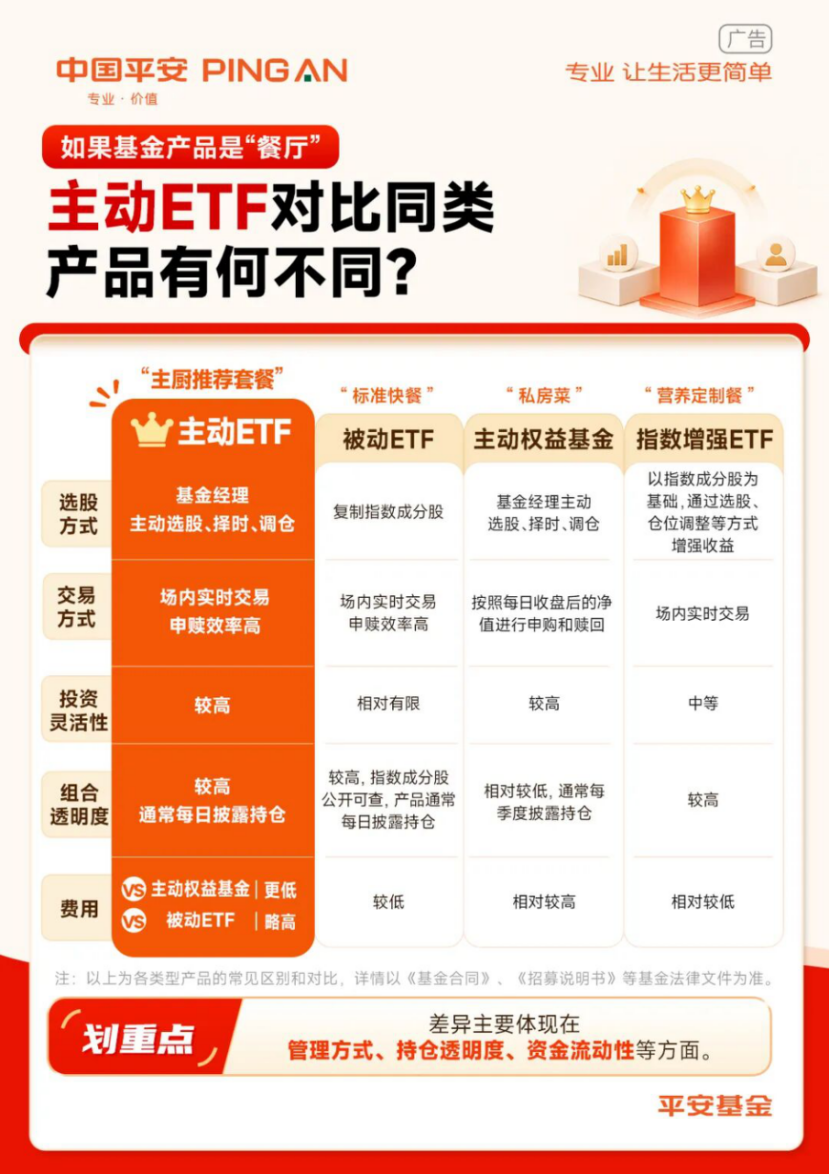
传统指数ETF像"固定套餐店",只卖固定套餐。严格跟踪指数,指数包含什么、配比多少,全盘照搬,没有灵活操作的空间。但其优势在于“明厨明灶”:指数持仓公开透明、每日披露,叠加场内实时交易机制,申赎高效便捷,流动性好。
指数增强ETF像"营养定制套餐"。这类产品以跟踪指数为核心基底,大厨必须把80%以上的食材都用于制作固定套餐,指数成分股必须配够8成以上。但剩下不到20%的空间,大厨可以根据当天食材在配菜上做微调,争取比标准套餐口感更好一些。持仓同样每天对外公示。
传统场外基金是"后厨封闭的私房菜馆"。传统主动基金通常只在定期报告中披露持仓,季报仅披露前十大持仓,年报和中报才公布全部持仓,后厨做了什么你根本看不到,等你知道的时候,大厨可能早就换了好几轮菜了。而且这类基金在场外申购赎回,按当天收盘净值成交,T+1确认份额,赎回资金到账一般需要1到3个工作日甚至更长,这意味着食客想退菜也得等打烊。
主动ETF才是真正的"明厨亮灶私房菜馆",售卖“主厨推荐套餐”——它把"主动"和"ETF"两边的优势全占了。
第一,真正做到了主动管理。今天用什么菜、做什么口味,大厨有一定权限根据当天新鲜食材灵活决定。与传统指数ETF相比,这种“选择”的自由,正是超额收益的来源。但“自主选择”的另一面,是主动风险。因此,主动ETF业务指引对此做出周密安排:要求主动ETF持仓证券数量不低于30只,前十大持仓权重合计不超过基金资产净值的60%,投资组合应保持良好的流动性,合理控制换手率,保持投资风格稳定。
第二,完美继承了ETF的"杀手锏"。你想吃随时可以点单,盘中价格实时变动,你看准了就能立刻下单买入或卖出,成交价格和时机都自己掌握。后厨从备菜到出锅全程直播给你看——每个交易日公布完整的PCF清单,买了什么、买多少,全透明。
第三,资金利用效率拉满。主动ETF采用实物申赎机制,大额赎回时直接用一篮子股票进行交换,基金无需被迫卖出持仓股票来兑付现金。这意味着几乎100%的资产都可以持续用于投资,不需要像传统主动基金那样预留5%左右的现金应对赎回,资金利用效率显著更高。管理费也相应更低。
•具备广阔空间
在海外,主动ETF正处在快速发展阶段。美国主动ETF数量从2019年末的317只,快速增至2025年末的2701只,2026年5月末进一步攀升至3019只;同期被动ETF数量仅从1726只增长至2188只,主动ETF数量正式超越被动ETF,标志着其逐步从创新品类迈入主流产品阵列。(数据来源:国金证券《主动ETF制度落地美国有哪些经验值得借鉴?》-2026/6/23)
那么海外主动ETF何以快速增长?答案在于供需两侧的双重驱动。在需求侧,主动ETF兼具主动管理的优势与场内交易的便利,在市场波动加剧时,能够适配投资者多元的配置需求;在供给侧,资管机构借助主动赛道实现ETF产品的差异化突围,叠加监管制度持续完善,产品供给日趋丰富。供需两端形成共振,推动主动ETF成长为资管行业不可忽视的新增长点。
这一全球趋势,为中国市场提供了宝贵的借鉴与广阔的发展想象空间。对于中国市场来说,从“0到1”的突破刚刚完成,“从1到N”的进程或许才刚刚开始。根据华源证券研报估算,若长期主动ETF占比向海外约10%的水平靠近,潜在市场规模可达5000亿元。
平安基金经理刘榕俊认为,长期更看好主动ETF发展空间。此类产品每日披露PCF清单,投资者可实时验证基金经理策略是否知行合一,更容易积累长期认同资金;场外基金仅季度披露持仓,信息滞后;叠加低成本、场内交易便利属性,长期客户覆盖面更广,机构、个人交易者需求双向扩容。
•怎么投?两类“驾驶模式”按需切换
上文我们系统梳理了主动ETF的产品定义与核心优势。对于有配置意愿的投资者而言,接下来面临的是更为务实的决策问题:怎样制定操作策略?工具的有效性取决于使用方式。对普通投资者而言,以下两类策略基本覆盖主流需求。
策略一:定投策略
设定固定频率与固定金额进行自动买入,以纪律化投资机制规避追涨杀跌的行为偏差。该策略对时间精力要求较低,尤其适合非专业投资者。
策略二:波段/轮动策略(进阶)
利用ETF场内实时交易的高效性,在不同风格或行业间进行轮动切换,或在震荡区间内进行波段操作。该策略对市场判断能力与择时纪律要求较高,普通投资者需量力而行。
写在最后:主动ETF打开了新空间,但产品的落地不代表认知的终点。筛选有体系、操作有纪律、风险有预判,才能真正发挥这一新工具的价值。
注:定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。
【风险提示】基金有风险,投资须谨慎。我国基金运作时间短,不能反映股市发展的所有阶段,基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益,不保证本金。基金管理人提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。投资人购买基金,既可能按其持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资人应当认真阅读《基金合同》、《招募说明书》等基金法律文件,全面认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应,理性判断市场,谨慎做出投资决策。

 ©上海证券交易所版权所有 2020
 沪公网安备
31011502016333号