
搜索
来源:平安基金投稿
2026年7月,境内首批18只主动管理型ETF正式集中上报,标志着ETF市场从“被动跟踪”迈入“主动管理+工具化”的全新阶段——制度铺垫已经完成,产品供给正在就位。上车前,这几点值得先弄清楚。
01从海外到国内,主动ETF为何正当其时?
主动ETF虽然对国内投资者来说还比较新,但在海外市场已经经历了十多年的发展。
全球主动ETF的发展大致可以分为三个阶段。2008年至2018年,是萌芽和探索期。受制于较严格的审批制度以及持仓披露要求,行业整体发展相对缓慢。2019年为重要转折点。美国SEC出台Rule 6c-11,对ETF监管框架进行优化,发行流程逐步简化,随后主动ETF进入加速发展阶段。2020年以后,行业开始快速扩容。截至2026年4月,全球主动ETF规模已经达到约2.33万亿美元,占全部ETF规模约10.6%。美国是目前最大的主动ETF市场,占全球主动ETF规模约78%,近三年主动ETF规模复合增速达到约49%。(数据来源:ETF独立研究机构ETF GI)
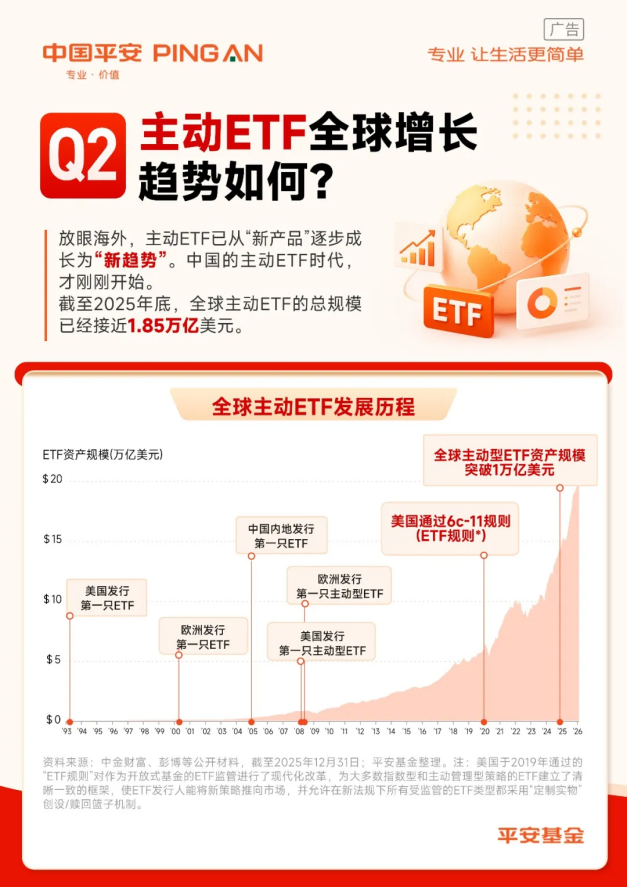
主动ETF的策略类型也在不断丰富。从早期以固收产品为主,逐渐拓展到权益、多资产等方向,越来越多投资者开始通过ETF的形式获取主动管理能力。
那么,为什么国内也在这个时候推出主动ETF?
一个重要背景,是国内ETF市场已经经历了较长时间的发展。过去的ETF以指数跟踪产品为主,投资者买入ETF,本质上是在获取某个指数的β收益。主动ETF则进一步打开了主动管理空间。基金经理可以基于基本面研究,主动进行行业配置、个股选择和权重调整,在保留ETF透明、灵活等特点的同时,争取获取主动α。2026年6月陆家嘴论坛期间,监管明确提出支持在沪深交易所推出主动管理ETF,也使主动ETF成为公募行业新的产品创新方向之一。
因此,主动ETF并不是简单地在ETF前面增加“主动”两个字。它反映的其实是ETF产品体系的一次扩展:从过去主要解决“如何低成本获得指数收益”,逐步走向“指数投资+主动管理+工具化投资”并存的产品生态。
02每天公开持仓,还能做主动管理吗?
主动ETF每天都会披露PCF,投资者能够较及时地看到组合持有哪些资产。
这也容易产生一个疑问:持仓都公开了,基金经理的主动管理还能体现在哪里?别人直接“抄作业”不就行了吗?
答案其实藏在“主动管理”本身。主动投资并不只是决定“买哪只股票”。基金经理还需要根据宏观环境、产业趋势以及企业基本面变化,不断进行行业比较、个股筛选和组合调整。因此,主动管理真正要回答的是一系列问题:买什么?买多少?什么时候买?什么时候调?
首先,主动ETF不需要复制固定指数。基金经理可以根据市场环境改变行业和个股结构,在不同资产之间寻找更具性价比的机会。
其次,主动投资的α也并不一定来自高度集中持仓。它可以来自行业配置、个股精选以及行业内部的结构优化。即使投资同一个行业,不同公司的基本面、估值和盈利趋势也可能存在明显差异。
所以,即使知道基金“今天买了什么”,也并不等于复制了完整投资策略。
例如,同样持有一只股票,在什么价格买入、配置多大比例、什么时候减仓,以及它与组合中其他资产如何搭配,最终结果都可能完全不同。每日披露PCF主要是为了保障ETF正常申购赎回和做市交易,同时提高产品透明度。对于主动管理而言,公开的是阶段性的组合结果,而基金经理持续进行的基本面研究、行业比较、动态仓位管理和组合优化,并不能通过一张持仓清单简单复制。
综上,主动ETF的“透明”和“主动”并不矛盾。透明解决的是“投资者能不能看清楚”;主动解决的是“基金经理如何做决策”。这也是主动ETF比较特别的地方:它试图让主动投资从传统的“黑盒”变得更加透明,同时又保留基金经理进行主动选择和组合管理的空间。
03怎么选?三步“选车法”帮你决策
主动ETF的业绩核心在于管理人的主动决策能力,选产品本质是选“人”与“体系”,而非选标签。建议可从以下层次考察。打个比方:买普通ETF好比坐地铁——路线固定,到站即停,你只需要知道去哪;买主动ETF则像是打网约车——司机水平和车辆状况决定了你能不能又快又稳地抵达目的地。因此,建议从以下三个层次逐级考察。
“选车队”评估基金管理人资质
主动ETF对投研资源、组合管理系统和风控能力的要求显著高于传统ETF。优先关注主动管理积淀深厚、权益投研体系成熟的"老牌强队",而非短期跟风布局的新进入者。
在这一维度上,平安基金是值得关注的样本之一。截至2026年二季度,公司管理规模超9500亿元,累计服务客户数超1.7亿人,产品线涵盖货币、债券、混合、股票、指数、FOF、MOM、REITs等各类产品。
ETF方面,平安基金持续在产品研发与指数编制上开创行业先河。截至2026年6月末,旗下ETF产品已达35只,联接基金17只、场外指数增强4只,覆盖宽基、行业主题、策略、债券、指数增强等多个类型。
主动权益方面,实力同样可圈可点。国泰海通证券数据显示,截至2026年6月末,平安基金主动权益产品今年以来平均收益率达31.69%,近一年收益率达70.48%。平安基金旗下24只主动权益产品年内收益率超50%。
“选司机”考察基金经理适配性
筛选主动ETF,选产品本质是选"人",即基金经理的实力。重点可关注五个维度:投资目标是否与产品定位一致、投资框架是否具备逻辑自洽性、历史业绩的可持续性与风险调整后收益水平、投资风格是否发生显著漂移、是否具备相关领域的长期管理经验。
“选车况”审视产品核心指标
流动性是实操中的关键约束。成交不活跃的ETF买卖价差较大,隐性交易成本不容忽视。此外,需关注持仓集中度与组合换手率。
写在最后:主动ETF打开了新空间,但产品的落地不代表认知的终点。筛选有体系、操作有纪律、风险有预判,才能真正发挥这一新工具的价值。
注1、管理规模及服务客户数由平安基金整理,截至2026年6月30日。
【风险提示】基金有风险,投资须谨慎。本材料仅为投资者教育,不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。我国基金运作时间短,不能反映股市发展的所有阶段,基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益,不保证本金。基金管理人提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。投资人购买基金,既可能按其持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资人应当认真阅读《基金合同》、《招募说明书》等基金法律文件,全面认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应,理性判断市场,谨慎做出投资决策。

 ©上海证券交易所版权所有 2020
 沪公网安备
31011502016333号